
Considérations sur la capitalisation
En tant que répondants veillant à la santé financière à long terme du régime, la FEO et le gouvernement de l’Ontario doivent tenir compte d’un ensemble de facteurs et de risques.

Excédent de capitalisation de
31,2 G$
Taux de cotisation moyen de
11 %
par répondant du régime
100 %
Protection intégrale contre l’inflation pour toutes les rentes
En tant que répondants veillant à la santé financière à long terme du régime, la FEO et le gouvernement de l’Ontario doivent tenir compte d’un ensemble de facteurs et de risques.
Le régime de retraite continue d’évoluer en fonction des facteurs économiques et démographiques. Vous trouverez ici des rapports sur l’évolution des taux de cotisation, des prestations de retraite et des niveaux de protection contre l’inflation, ainsi qu’un résumé des décisions prises en fonction des insuffisances et des excédents de capitalisation depuis que le régime de retraite est devenu une entité indépendante, en 1990.


R : Oui. Les participants peuvent avoir l’esprit tranquille : leurs prestations de retraite sont en sécurité. Votre revenu de retraite de base est fondé sur vos gains et vos années de service; il n’est pas affecté par les rendements des placements du régime. De plus, comme le régime est entièrement financé, l’augmentation des prestations versées à compter du 1er janvier 2027 pour l’ensemble des services décomptés demeurera fixée à 100 % du ratio de l’indice des prix à la consommation (IPC).
R : À titre d’administrateur, le Conseil du régime de retraite des enseignantes et des enseignants de l’Ontario (RREO) est bien positionné pour faire face au contexte géopolitique et de placements incertain et imprévisible dans lequel nous évoluons. En nous adaptant à la situation changeante du marché tout en adoptant une perspective à long terme et en privilégiant les partenariats avec des entreprises et des équipes de direction qui créent de la valeur et assurent le succès de l’ensemble de notre portefeuille mondial, le RREO s’efforce de continuer à atteindre ses objectifs de service sans égal et de sécurité de la retraite pour vous à long terme.
Comme il est indiqué à la question 1, les participants peuvent avoir l’esprit tranquille : leur revenu de retraite de base n’est pas tributaire des rendements des placements, et la protection contre l’inflation peut continuer d’être accordée conformément à l’évaluation actuarielle déposée.
En outre, la décision de déposer l’évaluation du 1er janvier 2026 entraîne une stabilité des cotisations et des prestations au moins jusqu’au dépôt de la prochaine évaluation. Les évaluations actuarielles doivent être déposées au moins une fois tous les trois ans, et le prochain dépôt obligatoire aura lieu au 1er janvier 2029.
R : Classer l’excédent comme une réserve pour éventualité est généralement avantageux pour les participants au régime puisque cela favorise une plus grande stabilité des taux de cotisation et des niveaux des prestations dans l’éventualité où une évaluation actuarielle future indiquerait une baisse de l’actif ou une augmentation du coût des rentes.
L’objectif est de maintenir le régime entièrement capitalisé selon les « dispositions de base » mentionnées dans la politique de capitalisation, c’est-à-dire un taux de cotisation moyen de 11 % et une protection intégrale contre l’inflation pour tous les services décomptés.
R : Les répondants du régime tiennent compte d’un éventail de facteurs lorsqu’ils déterminent comment gérer un excédent de capitalisation, notamment la viabilité à long terme du régime, les cotisations et la stabilité des prestations, l’incertitude financière et économique, le profil démographique et le coût des rentes futures.
Dans ce cas, les répondants ont décidé de conserver l’excédent du régime comme réserve pour éventualités afin de maintenir les taux de cotisation actuels et la protection ciblée contre l’inflation stables et de fournir une protection prudente contre les résultats défavorables futurs.
R : Le taux d’actualisation est l’une des hypothèses les plus importantes de l’évaluation actuarielle et joue un rôle crucial lorsqu’il s’agit de déterminer si le régime a un actif suffisant pour s’acquitter de ses obligations financières futures. Il sert à calculer la valeur actuelle des prestations de retraite futures que le régime s’attend à verser aux participants ainsi que les cotisations qu’il prévoit recevoir.
Le taux d’actualisation, une hypothèse à long terme, tient compte des tendances des taux d’intérêt ainsi que des dispositions relatives à la maturité du régime, de la tolérance au risque et des événements défavorables majeurs.
Pour l’évaluation du 1er janvier 2026, le conseil a maintenu un taux d’actualisation réel de 2,65 %. Le taux d’actualisation nominal était de 4,70 %, ce qui reflète le taux d’actualisation réel de 2,65 % et l’hypothèse d’inflation à long terme de 2,00 %. Le taux d’actualisation réel continue de refléter les perspectives de rendements réels à long terme et les provisions prudentes pour les risques, y compris la maturité du régime, les enjeux économiques mondiaux et l’incertitude à long terme.
R : La politique de capitalisation est un document important qui offre aux répondants un cadre d’orientation pour la prise de décisions lorsqu’il y a un excédent ou une insuffisance de capitalisation. Un élément clé de la politique de capitalisation est le concept des zones de capitalisation, chacune étant définie par une fourchette de valeurs. Les zones servent à déterminer s’il est possible ou nécessaire d’augmenter ou de réduire les prestations, de baisser ou de hausser les cotisations, ou de simplement conserver les actifs pour les périodes d’incertitude. Les décisions prises en vertu de la politique de capitalisation sont prises par les répondants du régime.
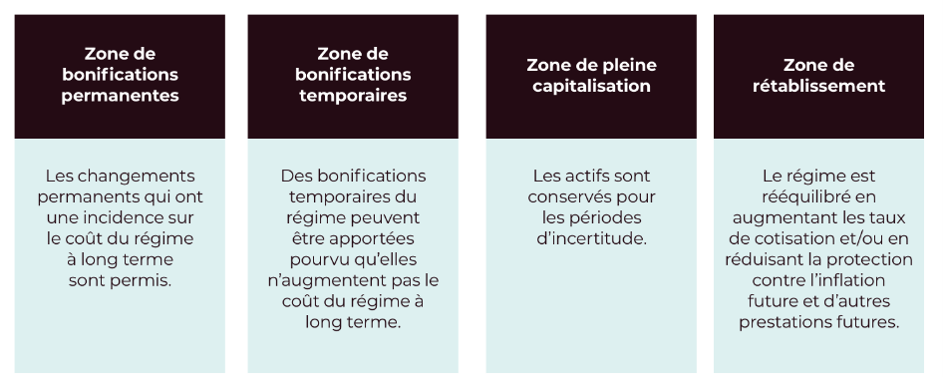
R : Il pourrait y avoir des insuffisances de capitalisation à l’avenir. Bien que le régime demeure entièrement capitalisé et qu’il dispose d’une protection prudente contre les résultats défavorables possibles, les risques demeurent. Ceux-ci comprennent des rendements de l’actif inférieurs aux attentes, un taux d’inflation plus élevé que prévu, des changements démographiques, la maturité du régime, des enjeux économiques mondiaux et d’autres événements qui pourraient faire augmenter le coût des rentes futures.
Le régime gère ces risques au moyen d’une stratégie de placement diversifiée et d’un examen régulier des hypothèses actuarielles et des leviers de capitalisation, comme les taux de cotisation et la protection conditionnelle contre l’inflation. Ces mécanismes permettent au régime de demeurer résilient malgré l’évolution des conditions économiques et du marché.
R : Une éventuelle insuffisance pourrait survenir si le passif est supérieur à l’actif à une date d’évaluation future. En conservant l’excédent dans la réserve de la caisse lorsqu’une évaluation est déposée auprès des autorités de réglementation, nous rendons cette somme accessible pour les placements et pour générer un rendement et nous offrons ainsi à la caisse une protection contre les déficits futurs. En d’autres termes, au lieu d’être une panacée, il s’agit d’une mesure préventive contre les insuffisances.
R : Les résultats des placements influencent le niveau de financement du régime en augmentant ou en diminuant la valeur de ses actifs. Lorsque les placements produisent des résultats meilleurs que prévu, le niveau de financement du régime s’améliore habituellement; l’inverse se produit lorsque les résultats sont moins bons que prévu. Toutefois, le rendement des placements n’est qu’un facteur dans l’évaluation actuarielle du régime. Le niveau de financement dépend également du coût à long terme des prestations de retraite futures, lequel est influencé par les hypothèses relatives au rendement des placements, à l’inflation, aux taux d’intérêt, au profil démographique et à d’autres risques. Par conséquent, le régime peut rester entièrement capitalisé même lorsque les marchés financiers sont difficiles ou lorsque les rendements des placements s’écartent des indices de référence. Le RREO gère le régime dans une perspective à long terme, grâce à un portefeuille diversifié conçu pour garantir la sécurité financière de ses participants à la retraite pendant plusieurs décennies.
R : Nous calculons les augmentations annuelles des rentes en cours de versement en comparant l’indice des prix à la consommation (IPC) moyen de la période de 12 mois se terminant en septembre à la moyenne de la période de 12 mois précédente (le coefficient de l’IPC). Cette approche permet d’atténuer la volatilité à court terme et est similaire aux approches utilisées par de nombreux grands régimes de retraite. Les taux d’inflation actuels seront pris en compte dans les augmentations futures des rentes au cours de la période de calcul de la moyenne.
La décision concernant le niveau de protection contre l’inflation offert aux participants appartient aux répondants. Lorsque le régime présente une insuffisance de capitalisation, de faibles augmentations liées au coût de la vie aident à rééquilibrer le régime. En cas d’excédent de capitalisation, la protection en fonction du niveau d’inflation peut être partiellement ou entièrement rétablie.
Les services décomptés avant 2010 sont protégés à 100 % contre l’inflation. Les augmentations annuelles liées au coût de la vie pour les services décomptés après 2009 dépendent de trois facteurs :
Niveaux de protection contre l’inflation
SERVICES DÉCOMPTÉS | NIVEAUX PERMIS* | NIVEAUX ACTUELS* |
Avant 2010 | 100 % | 100 % |
De 2010 à 2013 | De 50 % à 100 % | 100 % |
Après 2013 | De 0 % à 100 % | 100 % |
* Pourcentage du ratio de l’IPC.
Le niveau actuel de protection contre l’inflation de 100 % applicable aux services décomptés accumulés après 2009 demeurera en vigueur jusqu’à ce qu’une évaluation actuarielle de financement subséquente mette à jour le montant déposé auprès de l’organisme de réglementation.
INCIDENCE SUR VOTRE RENTE
Pour connaître l’incidence que les augmentations liées à l’inflation auront sur votre rente annuelle de chaque année, inscrivez-vous ou accédez à votre compte du RREO en ligne.
R : Les dispositions du régime de retraite peuvent changer au fil du temps en réaction à l’évolution de la situation économique, de la démographie, de la législation et des besoins à long terme du régime. Par conséquent, aucune génération d’enseignants n’a bénéficié exactement des mêmes avantages que celles qui l’ont précédée ou qui l’ont suivie.
Les décisions concernant les dispositions du régime sont prises conjointement par les répondants du régime et sont soigneusement évaluées en fonction de leur incidence sur tous les participants et de la viabilité à long terme du régime.
N’oubliez pas que la valeur des prestations de retraite que les participants actifs et retraités ont déjà accumulées est protégée par la Loi sur les régimes de retraite de l’Ontario.
RENSEIGNEMENTS SUPPLÉMENTAIRES
Renseignez-vous sur les trois facteurs qui déterminent le montant de votre rajustement annuel en fonction de l’inflation.
En savoir plus sur la protection contre l’inflation qu’offre votre rente